税务科技大数据风控能救谁?主动犯罪不兜底,三类违规可救治
税务科技大数据风控能救谁?主动犯罪不兜底,三类违规可救治
——税务科技大数据系统风控的边界:主动犯罪科技无法兜底,但也能降低风险,其余违规几乎都能救治
作者/编者:董应群(wilbird) 博士 复旦大学EMBA UCLA 扬州税院税务合规班
成文:2026年8月30日星期日
引言
金税四期全面落地,「以数治税」进入深水区。发票全领域、全环节、全要素电子化,银行、税务、市场监管、社保等多部门数据互联互通,企业的每一笔交易都在大数据视野中留痕。
很多企业主问:上了税务科技大数据系统,是不是就安全了?答案是否定的,却也是肯定的——关键看你属于哪一类风险。

一、主动犯罪:科技无法兜底,但能降低风险
既买票又卖票的主体,本质上就是虚开发票犯罪窝点。这类行为的核心特征是主观故意——行为人明知违法仍积极实施,目的就是骗取国家税款。对于此类主动犯罪,再强大的大数据税务科技系统也无法实现挽救,系统只能做风险识别预警,不能洗白主观犯罪。
系统是「报警器」,不是「洗白机」。一旦触发刑事红线,任何科技手段都无法逆转司法程序。
但必须强调:无法兜底不等于毫无作用。即便已经涉及严重违规甚至涉税犯罪的相关人员,税务科技大数据系统应用以后,也能尽**可能彰显相关的税务风险,对他们有所警醒,促进其尽快停止或降低违规程度。从这个意义上说,科技不是「救赎」,但可以是「止损器」——让悬崖边的人看见深渊,让正在滑向深渊的人踩下刹车。
二、其余违规几乎都能救治:三大场景
大数据税务科技系统真正能够发挥价值、实现「救治」的场景,集中在非主观恶意的违规行为。只要不是主观恶意的违规,大数据税务科技系统原则上都可以帮助企业提前识别风险、修正问题,实现合规纠偏。具体分为三类:
● 不经意的违规:企业财务操作疏忽、业务理解偏差,无意间产生涉税风险。例如收入确认时点错误、进项抵扣凭证不合规、视同销售未申报等。这类问题企业自身往往难以察觉,大数据系统通过跨税种、跨期间的数据比对,可以精准定位异常并预警。
● 无意识的违规:税收政策更新频繁,财务人员认知不到位,在不知情的情况下触碰涉税红线。例如新业态的税目判定、跨境业务的税收居民认定、研发费用加计扣除的适用范围变化等。政策迭代速度远超财务人员的学习速度,大数据系统内嵌最新政策规则,可以自动校验企业处理是否合规。
● 优化过头的违规:企业本意做合规筹划,但边界把握失衡,出现过度操作带来的涉税问题。例如关联交易定价偏离独立交易原则、税收优惠适用条件不满足、股权架构设计中滥用税收协定等。这类违规最令人惋惜——出发点是好的,但「度」没把握好。大数据系统可以模拟稽查视角,提前测算筹划方案的风险敞口。
这三类场景的共同特征是:企业没有主观犯罪故意,问题出在认知、操作或边界判断上。对于这类违规,大数据税务科技系统几乎都能实现「救治」——在问题恶化前发现,在处罚落地前纠偏。
三、罔顾大数据的企业家,是企业**的风险源
在国家大数据治税时代,那些罔顾网络大数据系统的企业或企业家,将是企业带来重大风险的祸根。原因很简单:当监管端已经实现全链条数据监控,而企业端还停留在「凭经验、靠关系」的旧思维中,信息差就是风险差。你看不见的风险,不代表不存在;你以为能摆平的关系,在大数据面前不堪一击。
税务科技2.5P三方协同财税管理模型充分证明了这一点。该模型将市场服务模式划分为三层:
表1 税务科技2.5P三方协同财税管理模型构成
构成 | 全称 | 核心作用 |
1P | Professional Tax-Technology Big-Data System(专业税务科技大数据系统) | 风险识别与数据监控 |
2P | Professional Finance-and-Tax Team(专业财税团队) | 政策解读与合规执行 |
0.5P | Professional Tax-Technology Oversight Specialist(专业税务科技监理专家) | 第三方独立审核与纠偏 |
只有0P(无专业/纯关系)或1P(单一专业团队)的企业,将无法规避大数据治税时代的系统性风险。0P企业完全裸奔,全靠关系和侥幸,在大数据面前如同透明;1P企业虽有工具但缺乏专业解读和第三方监理,容易陷入「有系统但不会用、用了但没人审」的困境,甚至可能因为误读数据而越买越多、风险越积越大。
四、结语:税务科技2.5P三方协同财税管理模型是企业主无法回避的选择
大数据治税时代,税务科技2.5P三方协同财税管理模型不是可选项,而是任何一个企业主都无法规避的必答题。无论是为了降低风险、合规节税,还是两者兼而有之,「系统+团队+监理」的三方协同都是不可或缺的底层配置。
合规是**的优化,放弃侥幸与关系思维。主动犯罪科技救不了,但非主观恶意的风险,税务科技2.5P三方协同财税管理模型可以帮你提前看见、及时纠偏。
》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》
董应群 wilbird♥微信交流
博士 · 高级工程师 · 菩昭科技创始人
国投智能|博盾科技「稽查视角」税务风险管理系统上海总代负责人
复旦大学 EMBA · UCLA 项目管理师 · 扬州税院税务合规班学员
中总协民企分会副秘书长·上海市互联网协会监事
复旦大学|安永中国|CIMA CFO50人+论坛 创始理事
第九届上海市青年岗位能手 · 上海市信息化系统十佳青年 · 上海市计算机领军人才
基于税务科技的税务合规与税务优化是企业的**核心竞争力理念提出者
税务合规就是**的税务优化理念倡导者
企业一站式税务科技服务的发明者
税务科技监理合规财税服务联盟的创立者。
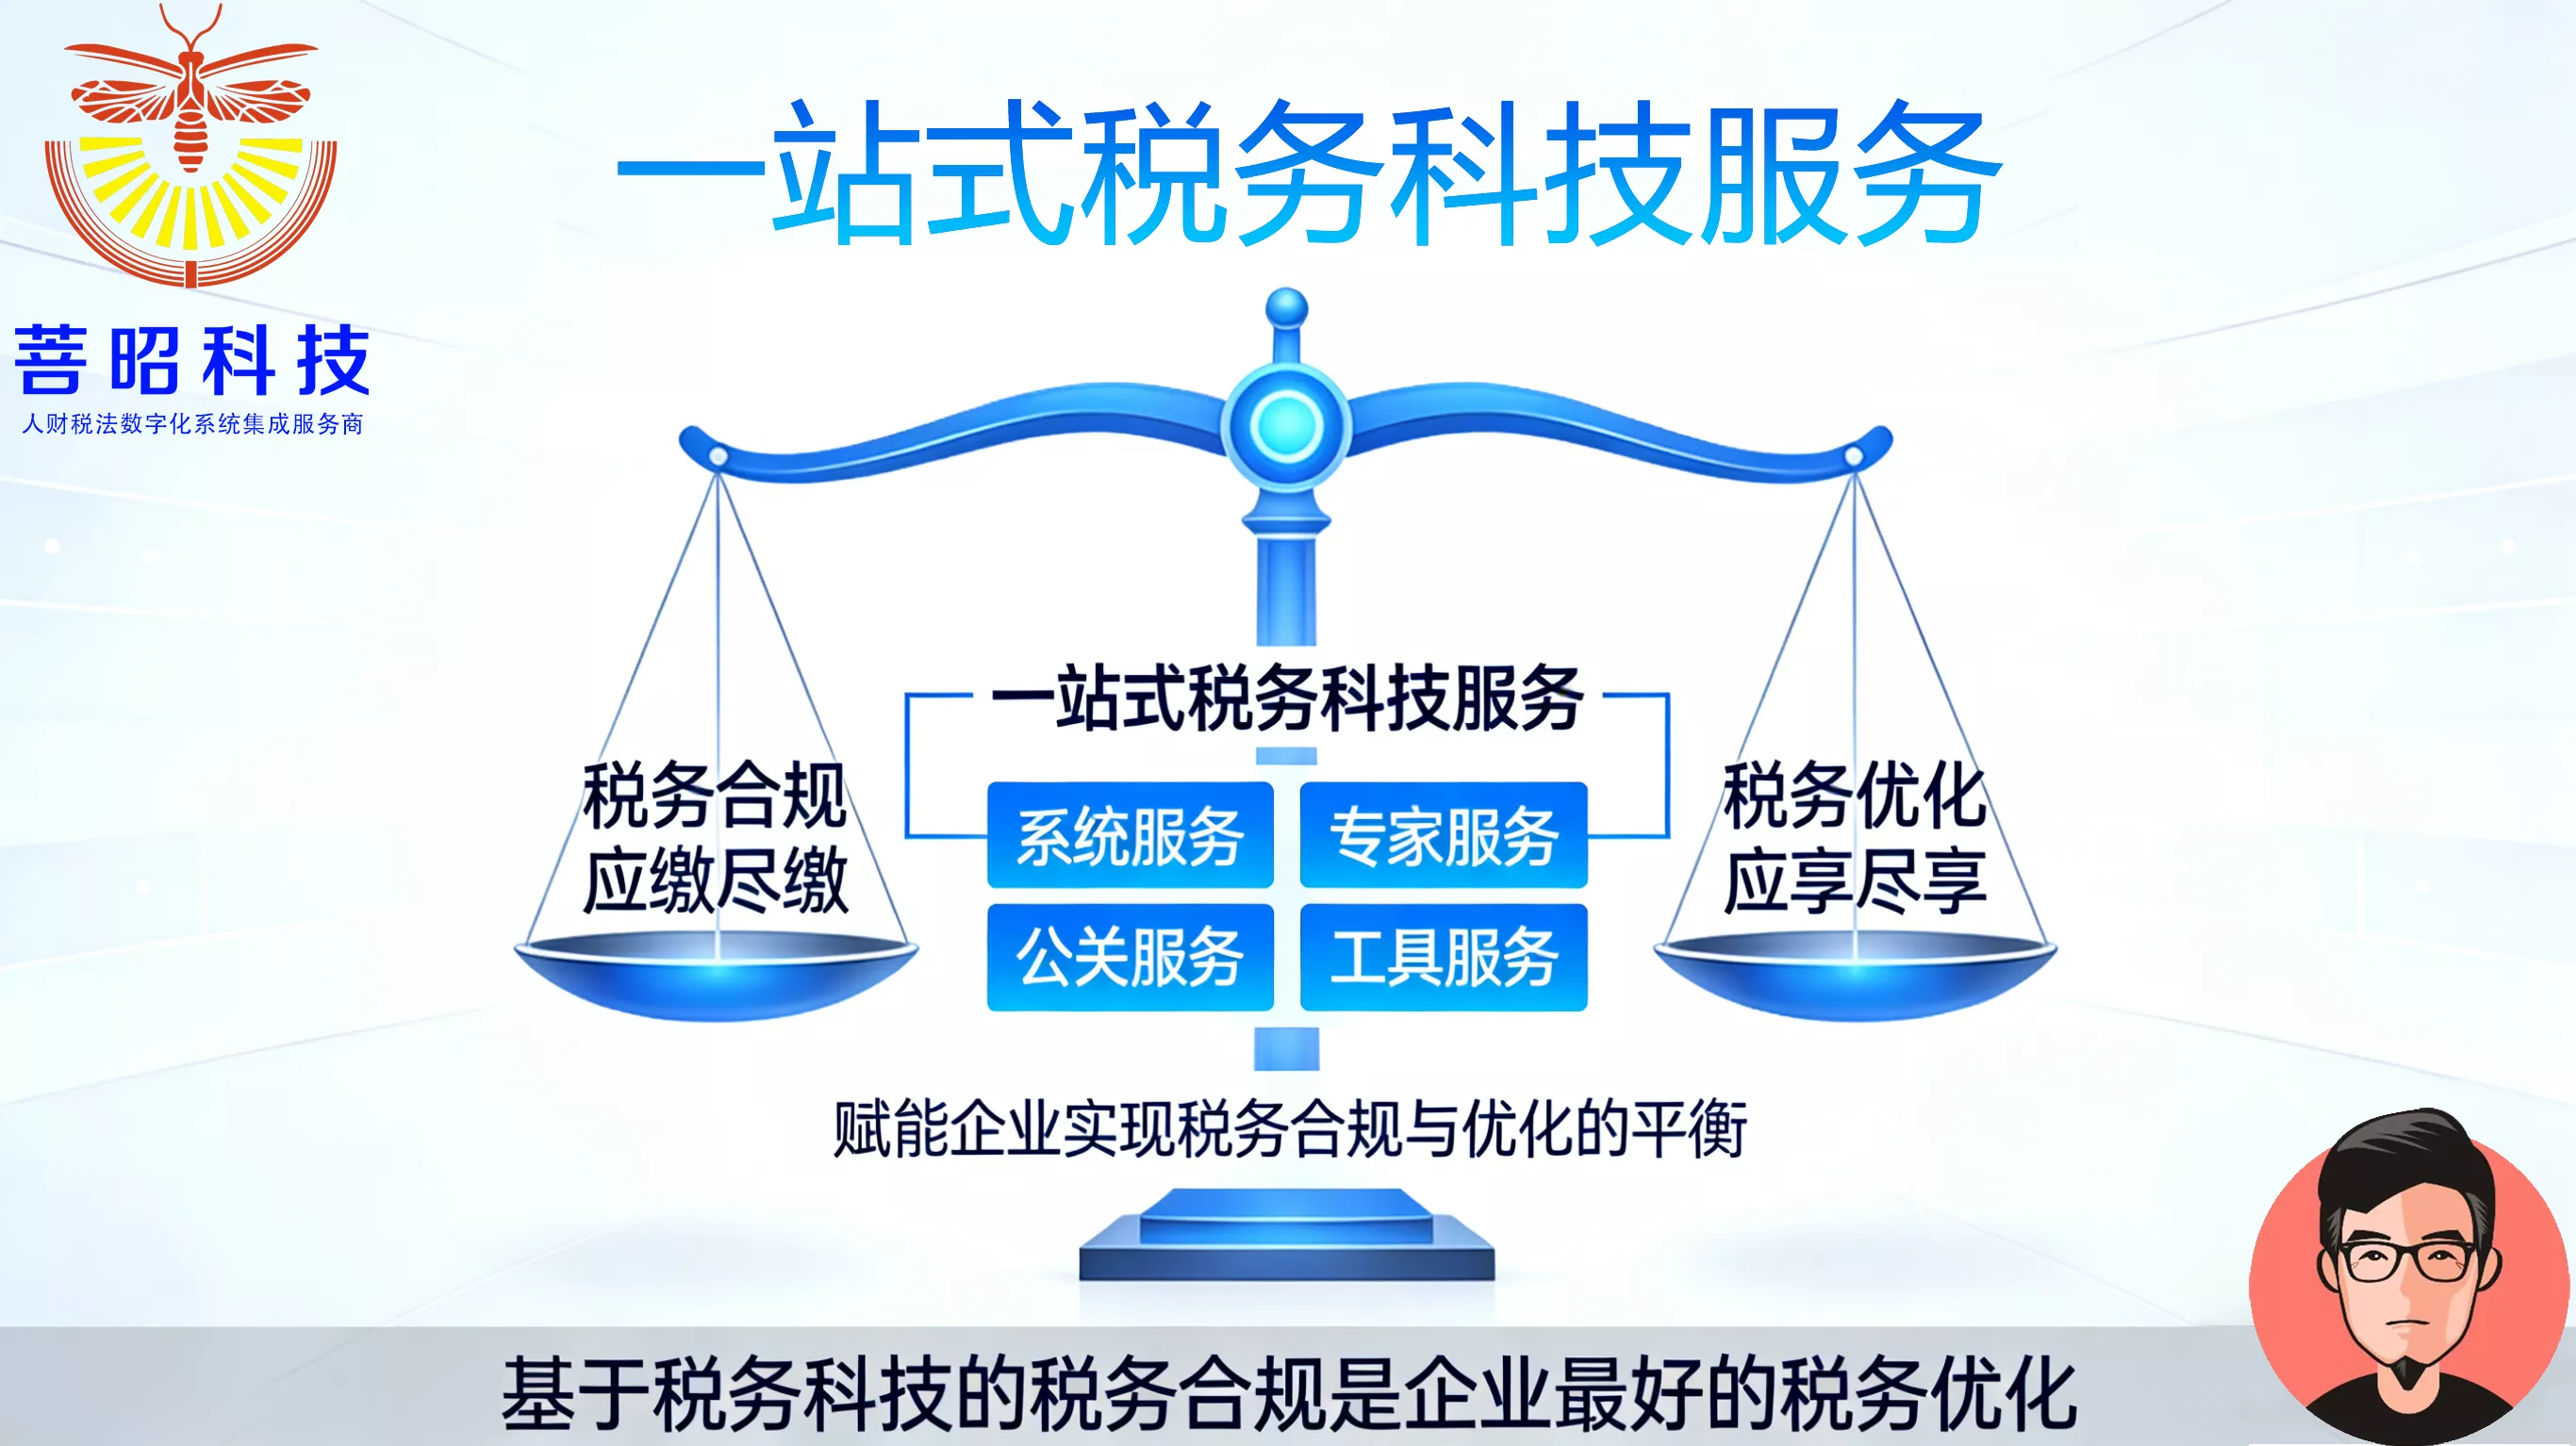
菩昭科技★一站式税务科技服务商。一站式税务科技服务,是依托税务科技构建的税务合规与税务优化平衡治理服务,整合四大核心服务板块:系统服务、专家服务、培训服务、工具服务。公司**★稽查视角★企业税务风险管理系统为底座的一站式税务科技服务体系,面向产业企业、涉税服务机构提供专业服务。
在大数据治税时代,企业财税管理模式已进入专业化分层竞争阶段。传统模式大体分为两档:
0P 模式——无专业、纯关系驱动的财税管理模式:不依托专业体系与技术系统,仅靠人情、经验与“关系”应对税务事项,风险敞口**;
1P 模式——单一专业团队模式:虽配备财税专业团队,但缺乏税务科技系统支撑与第三方独立监督,“做了也难保对”,难以应对金税四期大数据稽查。
菩昭科技创新推出 2.5P 三方协同财税管理模型,构建“税务科技大数据系统 + 企业专业财税团队 + 第三方税务科技监理专家”三位一体的协同治理结构,三方协同、互为制衡:
组成 | 定义 | 定位与职责 |
1P | Professional Tax-Technology Big-Data System(税务科技大数据系统) | 智慧底座:以★稽查视角★企业税务风险管理系统为核心,让税务风险“看得见、算得清、管得住” |
1P | Professional Finance-and-Tax Team(企业专业财税团队) | 主体执行:由企业专职财务、税务团队负责日常核算、申报与经营决策支持 |
0.5P | Professional Tax-Technology Oversight Specialist(税务科技监理专家) | 第三方监理:对系统与团队进行独立监督、复核与纠偏,形成“执行—复核—监督”闭环 |
2.5P = 1P + 1P + 0.5P:由税务科技大数据系统(1P)与企业专业财税团队(1P)两大主体协同执行,叠加第三方税务科技监理专家(0.5P)的独立监督,三方互为制衡,共同构成 2.5P 三方协同财税管理模型。
该模型引导企业摒弃 0P、1P 传统落后财税管理模式,助力企业实现“应缴尽缴、应享尽享”,达成税务合规与税务优化双向平衡。
面向涉税服务机构,公司推出「税务科技监理 + 合规守信财税服务」双轨财税服务标准体系。依托金信企服联盟 —— 基于税务科技监理的金税四期合规守信企业服务联盟,赋能合作机构标准化开展财税服务,有效防范税总 58 号令带来的连带责任风险。
四维财税人才赋能计划|合规筑基・人才强企・高质量发展
在大数据治税与双重信用监管时代,产业公司与涉税服务机构均急需专业化财税关键人才支撑高质量发展。税务科技金信企服联盟重磅推出四大权威人才培养体系,精准匹配两类主体核心需求:
面向产业公司:亟需管理会计人才赋能经营决策、税务合规人才筑牢风控底线、高层次合规人才应对稽查风险,保障企业合规经营、降险增效、稳健发展。
面向涉税服务机构:必须配齐税务合规师完成信用自评与风险整改,培养管理会计人才升级服务价值,储备税务合规高层次人才,守牢 3B 生存底线、冲刺 5A 行业标杆。
1.PCMA 管理会计专业人才培训:中国总会计师协会指导,助力财务向价值创造者转型,2260 元 / 人;
2.税务合规高层次人才培训:国家税务总局税务干部学院主办,以监管视角构建顶层合规思维,7200 元 / 人(含税);
3.税务合规师实战培训:上海立信会计金融学院 & 国投智能联合指导,3 天理论 + 实操 + 稽查参访,机构必备合规核心人才,2980 元 / 人(含税);
4.企业定制化个性化内训:全国遴选顶尖师资,量身定制人、财、法、税一体化课程,全面提升企业团队专业能力与合规意识,推动企业管理水平整体跃升。每天8000~50000不等,另需支付专家差旅+食宿费。
四大体系分层进阶、权威赋能,助力企业与机构配齐关键人才,赢在合规新时代!
》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》》
立即免费咨询
姓名*
电话*
留言*